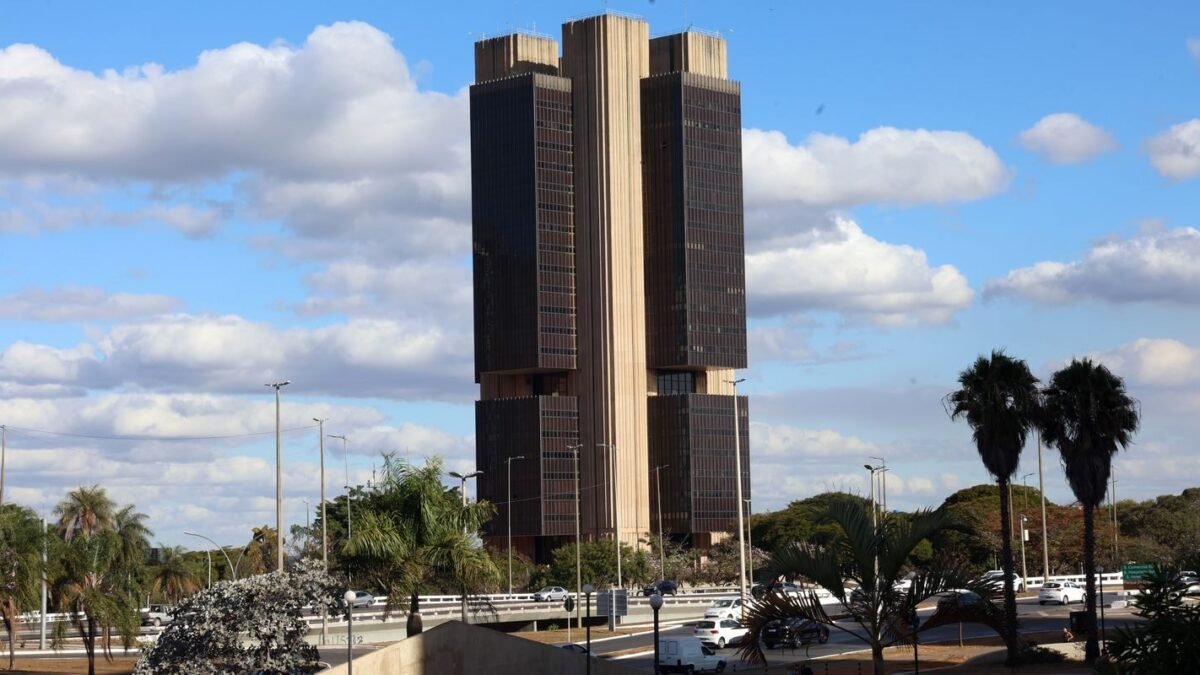
O Brasil deixou de ser credor externo líquido. Pelos números do Banco Central referentes ao fim de junho, a dívida externa bruta do país chegou a US$ 407,1 bilhões, enquanto os recursos que o país tem do outro lado da balança somavam cerca de US$ 402 bilhões. A diferença, de US$ 5,1 bilhões, é a chamada dívida externa líquida, que estava no campo negativo, ou seja, a favor do Brasil, desde 2007.
A virada foi revelada pelo jornal O Estado de S. Paulo na terça-feira (21) e repercutida por veículos como a Revista Oeste e a Gazeta do Povo. Em valor, o rombo é pequeno: menos de 0,3% do PIB. O que chama a atenção é o simbolismo de perder uma posição que resistiu à crise de 2008, à recessão de 2014-2016 e à pandemia.
O que significa ser credor ou devedor externo líquido?
A conta é simples. De um lado, entra tudo o que governo, bancos e empresas brasileiras devem a credores estrangeiros. Do outro, as reservas internacionais e outros créditos que o país tem lá fora. Quando os ativos superam as dívidas, o país é credor líquido; quando as dívidas passam à frente, vira devedor líquido.
Leia também: Malásia suspende carne de aves do Brasil após foco de Newcastle em SC
Essa condição foi conquistada em 2007, no auge do acúmulo de reservas, e virou um dos argumentos usados por investidores para considerar o Brasil menos vulnerável a choques do câmbio. Na prática, as reservas funcionam como um colchão: o Banco Central pode vender dólares quando há fuga de capital ou disparada da moeda americana.
Quanto o Brasil deve e quem são os devedores?
- Dívida externa bruta: US$ 407,1 bilhões em junho, o maior nível em cerca de 40 anos de série, segundo o Estadão.
- Reservas e ativos considerados no cálculo: cerca de US$ 402 bilhões.
- Dívida externa líquida: US$ 5,1 bilhões positivos (o país deve mais do que tem).
- Setor privado: bancos e empresas respondem por cerca de 73% da dívida externa bruta.
- Cobertura: as reservas ainda equivalem a mais de três vezes os vencimentos de curto prazo.
O peso do setor privado é um ponto importante. Grande parte do endividamento lá fora é de empresas que captam em dólar, muitas delas exportadoras com receita na mesma moeda. O Tesouro Nacional, por seu critério de medição, ainda considera o setor público credor externo líquido e classifica a cobertura das reservas como confortável.
Por que a dívida cresceu mais que as reservas?
Os números do atual mandato ajudam a explicar. Desde o início de 2023, a dívida externa cresceu 27,4%, e as reservas avançaram 15,8%, de acordo com os dados levantados pelo Estadão. A Gazeta do Povo calculou que a folga entre reservas e dívida era de US$ 27,5 bilhões no começo do governo, chegou perto de US$ 40 bilhões no primeiro trimestre de 2023 e passou a encolher a partir daí.
Entre os fatores apontados por economistas e pelas reportagens estão:
- Déficit nas contas externas: o rombo em transações correntes saltou de US$ 27 bilhões em 2023 para US$ 67,4 bilhões em 2024. Nos 12 meses até junho de 2026, ficou em US$ 61,4 bilhões, ou 2,46% do PIB, segundo o Banco Central.
- Gastos de brasileiros lá fora: serviços como streaming, compras de criptoativos e pagamento de juros a credores estrangeiros pesam na conta.
- Mais captação no exterior: empresas e o próprio Tesouro emitiram títulos lá fora, aproveitando a busca de investidores por alternativas aos Estados Unidos.
- Intervenções no câmbio: o Banco Central vendeu dólares em momentos de estresse, como em 2024, o que segurou o crescimento das reservas.
Pelo lado positivo, o Investimento Direto no País continua financiando boa parte do buraco. Nos 12 meses até junho, o ingresso líquido somou US$ 89,3 bilhões, 3,58% do PIB, de acordo com o BC. A margem, porém, ficou menor: em 2025, o investimento direto superou o déficit externo em US$ 17,6 bilhões, contra mais de US$ 38 bilhões dois anos antes.
Existe risco de o Brasil ficar sem dólares?
Não no curto prazo. Analistas e agências de classificação de risco não tratam o número como sinal de crise. As agências Fitch, Moody’s e S&P Global mantêm perspectiva estável para a nota do país e apontam que a principal fragilidade brasileira está nas contas públicas internas, com juros altos e orçamento engessado, e não na liquidez em dólar.
A leitura de parte do mercado é de alerta, e não de pânico. Em declaração reproduzida pelo ND Mais, o economista-chefe da Monte Bravo, Felipe Tavares, avaliou que o fim da posição credora reduz a proteção do país diante de turbulências globais. O risco cresce se o déficit externo continuar alto e houver saída forte de capital ao mesmo tempo.
Como isso afeta o bolso?
O efeito não é imediato, mas aparece por caminhos indiretos. Um país com menos folga externa tende a ver o dólar reagir com mais força a choques, o que encarece importados, combustíveis e viagens. Também pode pagar mais caro para captar recursos lá fora, custo que acaba repassado às empresas e, no fim da linha, aos preços.
O que vem agora
O Tesouro mantém no Plano Anual de Financiamento a meta de elevar a parcela da dívida pública em moeda estrangeira de menos de 4% para até 7% do estoque, conforme as condições de mercado. Estão no radar novas emissões em dólar, uma operação no mercado europeu e a primeira emissão em yuan, já autorizada pelo TCU. O próximo retrato oficial da posição externa sai com os dados do terceiro trimestre, divulgados pelo Banco Central nas estatísticas do setor externo.