A Justiça de São Paulo aceitou nesta quarta-feira (21) o pedido de recuperação judicial do Grupo Casas Bahia e de outras nove empresas ligadas a ele. A decisão abre caminho para a varejista renegociar cerca de R$ 17,3 bilhões em dívidas com aproximadamente 28 mil credores, mas não aprova nenhum plano de pagamento: as condições ainda terão de passar pelo crivo dos credores.
A decisão é da juíza Tainá Maria Leonardo de Oliveira, da 2ª Vara de Falências e Recuperações Judiciais do Foro Central Cível de São Paulo. O Ministério Público paulista havia se manifestado a favor em 15 de outubro.
O que a Justiça decidiu?
Ao deferir o processamento, a juíza manteve a suspensão de cobranças e execuções contra o grupo, o chamado stay period, por 180 dias. Essa proteção já vinha valendo desde 19 de agosto, quando a empresa obteve uma liminar três dias depois de entrar com o pedido, em 16 de agosto.
Leia também: Americanas sai da recuperação judicial: o que muda para credores e acionistas · FAA aprova Boeing 737 MAX 10, maior modelo da família 737, com até 230 passageiros
Do total devido, R$ 16,4 bilhões são créditos quirografários, ou seja, sem garantia real, em sua maioria com fornecedores e parceiros. A administradora judicial nomeada é a AJ Ruiz Consultoria Empresarial, que vai fiscalizar as atividades do grupo e reportar à Justiça.
A companhia ainda tem pendências. Segundo a decisão, quatro empresas não entregaram a demonstração de fluxo de caixa de 2023, faltam projeções financeiras individualizadas e a lista de credores precisa ser atualizada. A juíza tratou as falhas como pontuais, mas deu 30 dias para a correção, sob risco de revogação.
Quais são os próximos prazos?
- 5 dias: apresentação da minuta do edital que convoca os credores.
- 15 dias após o edital: credores podem apontar valores errados ou pedir inclusão na lista.
- 45 dias depois disso: a administradora consolida a relação de credores.
- Até 150 dias: prazo para a assembleia de credores, contado a partir da decisão.
- 30 dias: entrega dos documentos que faltam.
A empresa também terá de prestar contas todo mês, enviar extratos bancários, comprovar o pagamento de impostos e de obrigações trabalhistas e regularizar as dívidas tributárias, condição para a concessão definitiva da recuperação. Em caso de descumprimento, controladores podem ser afastados e administradores, substituídos, segundo a Gazeta do Povo.
As lojas continuam abertas?
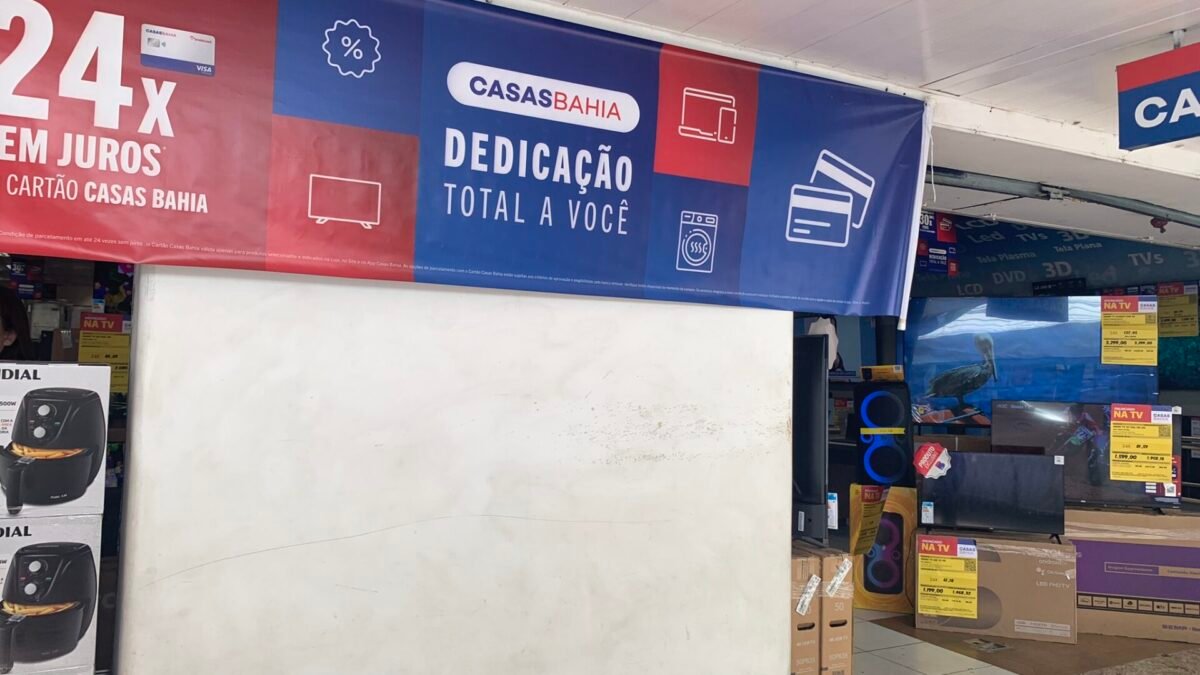
Sim. Uma perícia feita no início de outubro encontrou 735 das 744 lojas físicas cadastradas em funcionamento, além de 25 dos 29 centros de distribuição e a fábrica de móveis Bartira. A empresa afirma que mantém a operação normal nas lojas e no site.
O mesmo laudo, porém, mostra o tamanho do aperto: o estoque caiu 40,5% entre abril e agosto, e 4.647 funcionários deixaram o grupo só em agosto, de acordo com o BPMoney. A própria companhia descreveu o momento como “a pior crise financeira desde a sua fundação” e atribuiu a situação aos juros altos, à perda de poder de compra das famílias e ao aumento da inadimplência.
Comprei e não recebi. E agora?
A recuperação judicial não suspende o Código de Defesa do Consumidor. Quem tem pedido atrasado continua podendo exigir a entrega, a troca, o conserto ou o cancelamento, conforme o caso, orientou o advogado Fernando Moreira, especialista em direito do consumidor, ao site Consumidor Moderno.
O volume de queixas já vinha crescendo antes do pedido. Dados do Procon-SP obtidos pela Folha de S.Paulo mostram 10.617 reclamações contra a rede de janeiro a julho de 2026, ante 6.437 no mesmo período de 2025, alta de 64,9%.
Posso parar de pagar o carnê?
Não é recomendado. O fechamento de uma loja ou a recuperação judicial não cancelam o contrato do crediário. A orientação é não interromper os pagamentos por conta própria: se houver problema com o produto, o cliente deve registrar a reclamação, conferir as cláusulas do contrato e, se a compra tiver financiamento vinculado, pedir o cancelamento dessa obrigação junto com o da compra.
E a garantia do produto?
- Garantia legal: continua valendo normalmente.
- Garantia estendida: quando foi contratada como seguro, deve ser acionada com a seguradora indicada na apólice.
- Reembolsos pendentes: valores que a empresa devia antes do pedido podem entrar no plano de recuperação, por isso vale guardar comprovantes e acompanhar a lista de credores.
Em qualquer situação, guarde nota fiscal, contrato, número do pedido, comprovantes de pagamento e protocolos de atendimento.
O que vem agora
Os acionistas já ratificaram o pedido em assembleia extraordinária na segunda-feira (19). O próximo passo é a publicação do edital com a lista de credores. Depois, o grupo terá de apresentar o plano de recuperação, que só passa a valer se for aprovado pelos credores em assembleia.