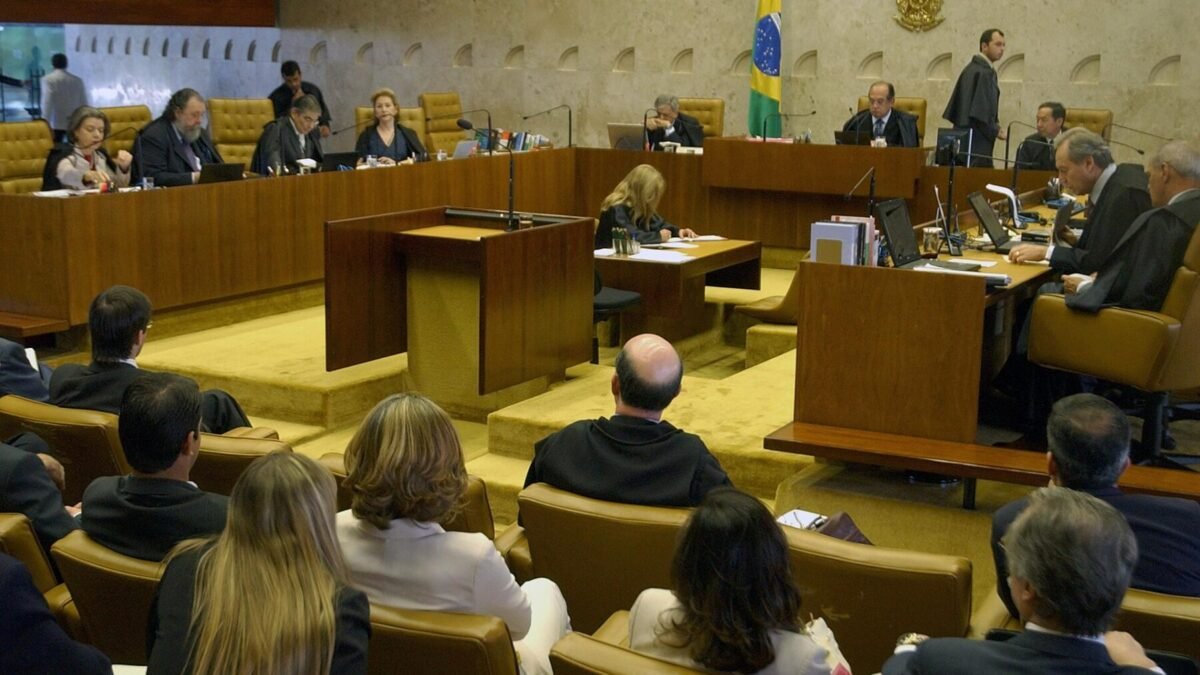
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira (7), por 7 votos a 4, que os créditos presumidos de ICMS não podem entrar na base de cálculo do PIS e da Cofins. A decisão é uma derrota para a União, cujo recurso foi negado pelo plenário.
O caso começou a tramitar no Supremo em 2014. A Corte manteve decisão do Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre, que já tinha entendido que o crédito constitui renúncia fiscal e não pode ser tributado.
O que é o crédito presumido de ICMS
É um benefício fiscal usado pelos governos estaduais e pelo Distrito Federal para reduzir o pagamento do ICMS (Imposto sobre Circulação de Mercadorias e Serviços). Segundo a maioria dos ministros, o objetivo é estimular a atividade econômica regional.
Leia também: Samsung estima lucro do 3º trimestre quase 9 vezes maior, puxado por chips de IA · Amazon Prime: reembolso de até US$ 200 começa a ser pago nos EUA; veja quem tem direito
O plenário concluiu que esses créditos não fazem parte da receita nem do faturamento das empresas. Por isso, não podem ser alvo do PIS (Programa de Integração Social) e da Cofins (Contribuição para Financiamento da Seguridade Social).
Como votaram os ministros
Prevaleceu o voto do relator, o ministro aposentado Marco Aurélio Mello. Para ele, o incentivo que reduz o imposto estadual não representa riqueza nova nem disponibilidade econômica para o contribuinte.
Acompanharam o relator Dias Toffoli, Edson Fachin e Cármen Lúcia. Os votos já dados pelos ministros aposentados Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso foram mantidos.
Ficaram vencidos Gilmar Mendes, Alexandre de Moraes, Luiz Fux e Nunes Marques. Eles defendiam que o benefício integra o patrimônio definitivo das empresas.
André Mendonça, Cristiano Zanin e Flávio Dino não votaram, porque seus antecessores já haviam votado no processo.
Qual é a tese fixada pelo STF
Ao final do julgamento, o tribunal fixou a seguinte tese: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
O entendimento deverá ser aplicado em todos os processos em tramitação no país sobre o assunto.
Quanto a decisão custa à União
As estimativas divergem. A Agência Brasil informou impacto de R$ 16 milhões nas contas do governo federal. A Gazeta do Povo, com base no anexo de riscos fiscais da Lei de Diretrizes Orçamentárias (LDO) de 2026, citou R$ 16,5 bilhões em cinco anos.
De acordo com a Gazeta do Povo, o valor de R$ 16,5 bilhões é o teto do impacto financeiro. Ele soma a perda anual de arrecadação à devolução do que os contribuintes recolheram indevidamente nos últimos cinco anos. Não há explicação para a diferença de grandeza entre os dois números.
Também não foi informado se haverá modulação, ou seja, um limite de tempo para os efeitos da decisão, nem como as empresas poderão reaver o que pagaram a mais.