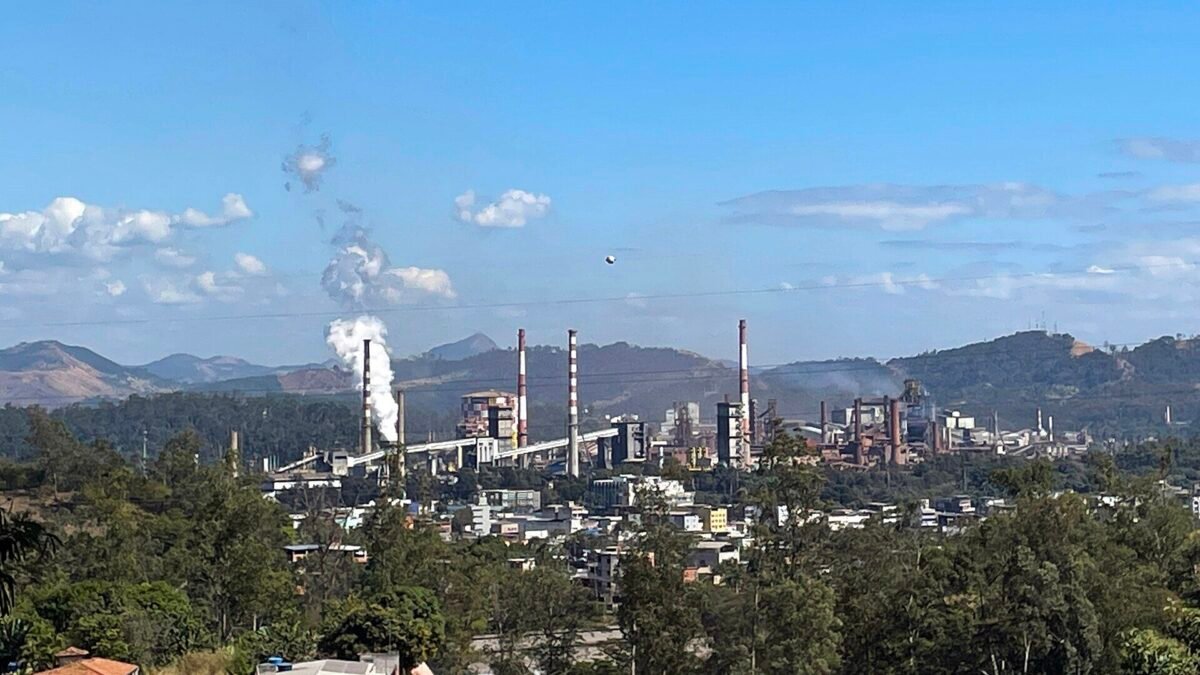
As ações da Usiminas (USIM5) caíam 6,95% nesta sexta-feira (30), cotadas a R$ 5,09 por volta das 10h25, e lideravam as perdas do Ibovespa. O balanço do terceiro trimestre de 2026 (3T26) veio abaixo do que o mercado esperava, e a própria empresa indicou um quarto trimestre mais fraco.
A siderúrgica teve lucro líquido de R$ 243 milhões entre julho e setembro, segundo a Reuters. Um ano antes, havia registrado prejuízo de R$ 3,5 bilhões. A previsão média dos analistas, pelos dados da LSEG, era de lucro de R$ 300,11 milhões.
Quais foram os números do trimestre?
O Ebitda ajustado, que é o lucro antes de juros, impostos, depreciação e amortização, somou R$ 558 milhões. Isso representa alta de 29% sobre o mesmo trimestre do ano anterior, mas ficou abaixo dos R$ 659,3 milhões estimados pelo mercado.
- Receita líquida: R$ 6,2 bilhões, queda de 6% em um ano; a expectativa era de R$ 6,27 bilhões
- Mercado interno: R$ 5,32 bilhões, alta de 1%
- Mercado externo: R$ 886,2 milhões, queda de 34%
- Vendas de aço: pouco mais de 1 milhão de toneladas, 6% a menos
- Vendas de minério de ferro: cerca de 2 milhões de toneladas, queda de aproximadamente 20%
- Investimentos: R$ 285 milhões, 7% acima do 3T25
Por que o resultado decepcionou?
Para o JPMorgan, o problema principal esteve na divisão de aço. O Ebitda do segmento foi de R$ 538 milhões, recuo de 21,8% sobre o trimestre anterior e 18% abaixo da projeção do banco. Os custos subiram 3,3% no período, puxados por placas de aço, coque e pela desvalorização do real frente ao dólar.
A XP Investimentos observou que o volume de aço cresceu, mas a alta de custos anulou esse ganho. Já o Bradesco BBI afirmou que os preços realizados recuaram, o que, na leitura dos analistas, indica descontos concedidos ao longo do trimestre.
Na mineração, o Ebitda foi de R$ 19 milhões, em linha com o que o JPMorgan esperava. O segmento teve preços realizados 7,3% menores, frete mais caro e volumes 18,4% inferiores.
O que a Usiminas espera para o 4º trimestre?
A empresa informou que as vendas de aço no mercado externo devem subir em relação ao 3T26. A mudança no mix de produtos, porém, deve reduzir a receita líquida por tonelada. A siderúrgica também prevê custos pressionados por matérias-primas, insumos e energia, e uma queda moderada do resultado operacional do aço.
Na mineração, a previsão é de vendas menores, por causa dos preços internacionais e do frete marítimo. A companhia disse que trabalha na otimização de custos e despesas e que pretende voltar a seus patamares de produção, com mais eficiência, quando preços e fretes se normalizarem.
Como os analistas reagiram?
A XP manteve postura cautelosa para o 4T26 e para 2027. Para o banco, juros altos e um ambiente doméstico mais difícil devem seguir limitando a demanda e os preços do aço. O Morgan Stanley avaliou que as projeções da empresa podem levar a revisões para baixo nas estimativas.
Bradesco BBI, Itaú BBA e Morgan Stanley mantêm recomendação neutra, com preços-alvo de R$ 8,50, R$ 8,00 e R$ 8,80, respectivamente. O JPMorgan reiterou a recomendação de compra, com preço-alvo de R$ 10,50.